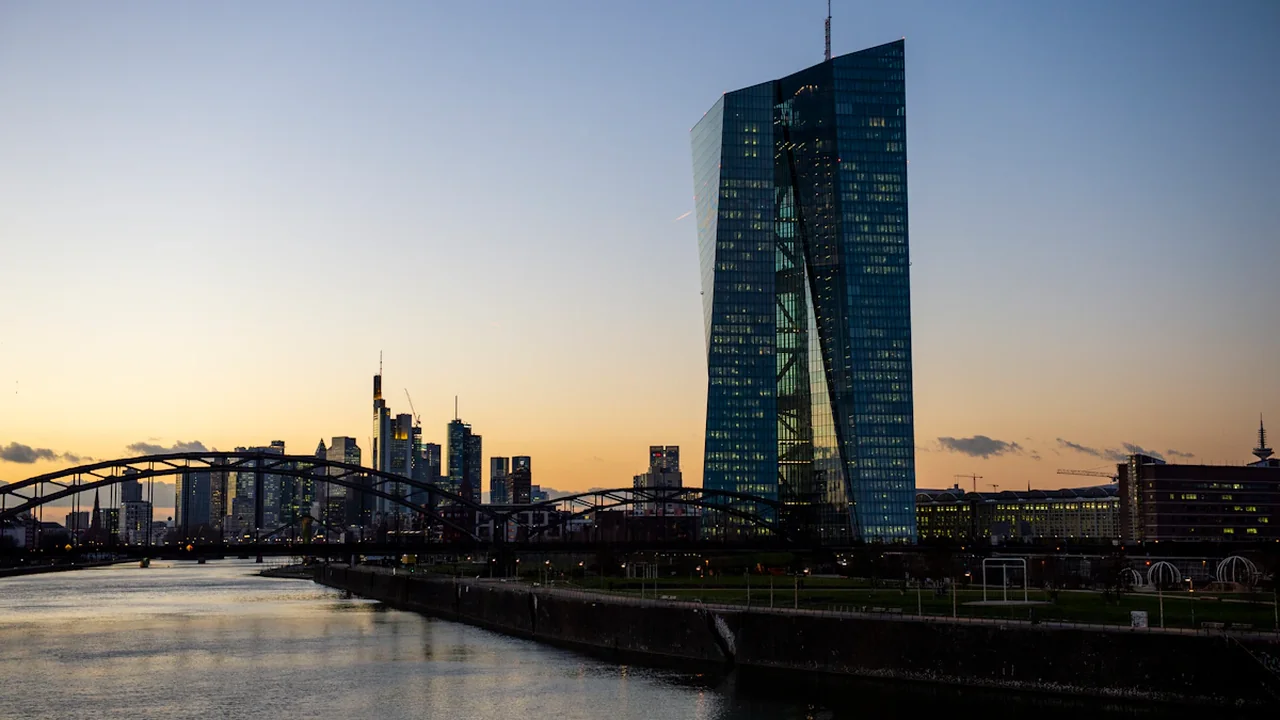
Die Europäische Zentralbank entscheidet am 10. September 2026 erneut über ihre Leitzinsen. Der offizielle Kalender des EZB-Rats führt für diesen Tag eine geldpolitische Sitzung mit anschließender Pressekonferenz auf. Unmittelbar davor liegt der Zinssatz der Einlagefazilität laut EZB-Zinsübersicht bei 2,00 Prozent. Für Sparer, Kreditnehmer, Bauwillige und Unternehmen lautet die entscheidende Frage nun: Bleibt dieses Niveau bestehen?
Von der Dorfevents-Wirtschaftsredaktion | Stand: 8. September 2026
Die Zinsfrage in fünf Punkten
- Prognosefrage: Bleibt der EZB-Einlagenzins am 10. September exakt unverändert?
- Stichtag ist die am 10. September 2026 veröffentlichte geldpolitische Entscheidung.
- JA gilt ausschließlich bei einem Einlagenzins von weiterhin 2,00 Prozent.
- Jede Senkung oder Erhöhung des Einlagenzinses bedeutet NEIN.
- Entscheidend sind die geldpolitische Mitteilung und die offizielle EZB-Leitzinsübersicht.
Die Ausgangslage ist damit klar definiert. Die Prognose betrifft weder den Hauptrefinanzierungssatz noch den Zinssatz der Spitzenrefinanzierungsfazilität. Auch Aussagen über mögliche spätere Schritte reichen nicht aus: Es zählt allein der am Sitzungstag bekannt gegebene Satz für die Einlagefazilität.
Der zuletzt geltende Einlagenzins liegt bei 2,00 Prozent
Die offizielle Leitzinsübersicht der Europäischen Zentralbank dokumentiert die aktuellen und historischen Zinssätze. Unmittelbar vor der September-Sitzung gelten demnach folgende Werte:
| EZB-Zinssatz | Niveau vor der Sitzung |
|---|---|
| Einlagefazilität | 2,00 Prozent |
| Hauptrefinanzierungsgeschäfte | 2,15 Prozent |
| Spitzenrefinanzierungsfazilität | 2,40 Prozent |
Für die binäre Prognose ist nur die erste Zeile maßgeblich. Die Einlagefazilität bestimmt, welchen Zins Banken erhalten, wenn sie überschüssige Liquidität über Nacht bei der Zentralbank halten. Deshalb ist sie ein wichtiger Orientierungspunkt für kurzfristige Geldmarktzinsen und mittelbar auch für Spar- und Finanzierungskonditionen.
Eine unveränderte Entscheidung würde nicht bedeuten, dass sämtliche Bankzinsen stabil bleiben. Banken kalkulieren Tagesgeld, Festgeld, Konsumentenkredite und Immobilienfinanzierungen zusätzlich anhand ihrer Refinanzierungskosten, des Wettbewerbs, der Laufzeit und des individuellen Risikos. Viele Angebote bewegen sich deshalb bereits vor einem EZB-Termin.
Inflation bleibt das wichtigste Argument für oder gegen eine Änderung
Der EZB-Rat strebt für die Eurozone mittelfristig eine Inflationsrate von zwei Prozent an. Liegt der Preisdruck nachhaltig darüber, spricht das grundsätzlich gegen schnelle Zinssenkungen. Nähert sich die Inflation dagegen verlässlich dem Ziel, erhält die Zentralbank mehr Spielraum für niedrigere Zinsen.
Entscheidend ist nicht nur die allgemeine Teuerungsrate. Der Rat betrachtet auch die Kerninflation, bei der besonders schwankungsanfällige Energie- und Lebensmittelpreise ausgeklammert werden. Hinzu kommen Dienstleistungspreise, längerfristige Inflationserwartungen und Hinweise darauf, ob höhere Kosten dauerhaft an Verbraucher weitergegeben werden.
Für ein JA-Szenario müsste die Gesamtschau ausreichend stabil erscheinen, ohne einen sofortigen zusätzlichen Zinsschritt zu verlangen. Ein unerwartet hartnäckiger Preisauftrieb könnte hingegen eine Erhöhung wahrscheinlicher machen. Deutlich nachlassender Inflationsdruck würde eher eine Senkung stützen. Beide Änderungen wären für diese konkrete Frage ein NEIN.
Konjunktur und Löhne können den Ausschlag geben
Die wirtschaftliche Entwicklung in Deutschland und der übrigen Eurozone liefert das Gegengewicht zur Inflationsbetrachtung. Schwache Investitionen, eine geringe Kreditnachfrage und eine zurückhaltende Industrieproduktion können für eine lockerere Geldpolitik sprechen. Eine robuste Nachfrage und eine wieder anziehende Konjunktur würden den Druck für eine schnelle Senkung verringern.
Warum die Lohnentwicklung so genau beobachtet wird
Steigende Löhne stärken die Kaufkraft der Beschäftigten. Sie können jedoch zugleich die Kosten von Unternehmen erhöhen, vor allem in arbeitsintensiven Dienstleistungsbranchen. Werden diese Kosten über höhere Preise weitergegeben, kann die Inflation länger erhöht bleiben.
Dabei kommt es auf die Verbindung von Löhnen und Produktivität an. Höhere Vergütungen müssen nicht automatisch zusätzlichen Preisdruck erzeugen, wenn Unternehmen zugleich effizienter produzieren. Für die EZB zählt deshalb weniger ein einzelner Tarifabschluss als das breitere Bild aus Lohnwachstum, Gewinnmargen, Produktivität und Dienstleistungspreisen.
Weshalb schwaches Wachstum nicht automatisch eine Senkung bedeutet
Ein verhaltener Konjunkturausblick allein erzwingt keine Zinssenkung. Die EZB muss Preisstabilität für die gesamte Eurozone sichern und wägt verschiedene, teils gegensätzliche Signale ab. Zugleich wirken Zinsänderungen mit Verzögerung. Ein Teil der wirtschaftlichen Folgen früherer Entscheidungen kann daher noch bevorstehen.
Gerade diese Verzögerung macht eine Pause plausibel: Der Rat kann abwarten, wie stark die bisherigen Zinsschritte bei Preisen, Krediten und Investitionen ankommen. Das ist jedoch eine analytische Einschätzung und kein vorweggenommenes Sitzungsergebnis.
Was die Markterwartungen über das wahrscheinlichste Ergebnis sagen
Finanzmärkte verarbeiten laufend Inflationsdaten, Konjunkturindikatoren und Äußerungen aus dem Umfeld der Zentralbank. Geldmarktpreise können deshalb Hinweise darauf geben, welches Ergebnis Anleger überwiegend erwarten. Sie sind aber keine verbindliche Vorhersage.
Erwartungen können sich bis zum Sitzungstag durch neue Daten, Energiepreisschwankungen oder geopolitische Entwicklungen verändern. Zudem kann selbst eine mehrheitlich erwartete Entscheidung ausbleiben, wenn der EZB-Rat Risiken anders gewichtet. Die offizielle Mitteilung bleibt deshalb wichtiger als Kommentare, Umfragen oder kurzfristige Marktbewegungen.
In der Abwägung erscheint ein unveränderter Einlagenzins leicht wahrscheinlicher als eine Änderung. Dafür spricht vor allem, dass eine Zinspause dem Rat erlaubt, neue Projektionen und die Wirkung der bisherigen Geldpolitik zu beurteilen. Die Prognose bleibt dennoch offen, weil überraschende Inflations- oder Konjunktursignale einen Schritt in beide Richtungen auslösen könnten.
Was ein unveränderter Zins für Haushalte und Unternehmen bedeutet
Bei einem JA bliebe der geldpolitische Ausgangspunkt für Tages- und Festgeld zunächst stabil. Das garantiert jedoch nicht, dass Banken ihre Sparzinsen unverändert lassen. Institute können Konditionen vorauseilend anpassen, wenn sie mit späteren EZB-Schritten rechnen oder ihre Einlagenstrategie verändern.
Auch Kreditzinsen müssen nicht exakt auf ihrem bisherigen Niveau verharren. Bei variabel verzinsten Finanzierungen kann der kurzfristige Geldmarkt besonders wichtig sein. Bauzinsen orientieren sich dagegen stärker an längerfristigen Kapitalmarktrenditen und können selbst bei einem unveränderten Einlagenzins steigen oder fallen.
Für Unternehmen würde eine Pause vor allem mehr geldpolitische Kontinuität bedeuten. Ob geplante Maschinenkäufe, Gebäude oder andere Investitionen günstiger finanziert werden können, hängt zusätzlich von Laufzeit, Bonität, Sicherheiten und der jeweiligen Bank ab.
Verbraucher sollten die Entscheidung daher nicht als direkte Handlungsanweisung verstehen. Sinnvoller ist es, konkrete Angebote zu vergleichen und bei Finanzierungen auf Effektivzins, Zinsbindung, Nebenkosten und mögliche Anschlussrisiken zu achten. Diese Prognose ist keine Anlage- oder Kreditberatung.
So wird das Ergebnis eindeutig festgestellt
Die Frage wird mit JA aufgelöst, wenn die am 10. September veröffentlichte geldpolitische Entscheidung den Zinssatz der Einlagefazilität exakt bei 2,00 Prozent belässt. Eine Senkung auf irgendeinen niedrigeren oder eine Erhöhung auf irgendeinen höheren Wert führt zu NEIN.
Maßgeblich sind ausschließlich die offizielle geldpolitische Mitteilung der Europäischen Zentralbank und die EZB-Übersicht der Leitzinsen. Veränderungen an einem späteren Sitzungstermin zählen nicht. Dasselbe gilt für spätere technische Berichtigungen, sofern sie keine Korrektur des tatsächlich am 10. September beschlossenen Einlagenzinses darstellen.
Die nächste entscheidende Information ist somit die Veröffentlichung des EZB-Rats am 10. September. Erst sie beendet die Unsicherheit darüber, ob Sparer, Kreditnehmer und Unternehmen mit einem unveränderten geldpolitischen Referenzzins in den Herbst gehen.
Quelle: Europäische Zentralbank
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Prognose und Auflösung
Die Prognose wird ausschließlich anhand der offiziellen EZB-Mitteilung und der Leitzinsübersicht für den 10. September 2026 aufgelöst.
- Sitzungstermin im offiziellen Kalender des EZB-Rats prüfen
- Vorher geltenden Satz der Einlagefazilität feststellen
- Am 10. September veröffentlichten Einlagenzins vergleichen
- Nur die offizielle geldpolitische Entscheidung berücksichtigen
- Quelle
- Europäische Zentralbank – EZB-Leitzinsen
- Umfang
- Deutschland
- Aktualisiert
- 2026-09-08 12:44
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.
Kommentare