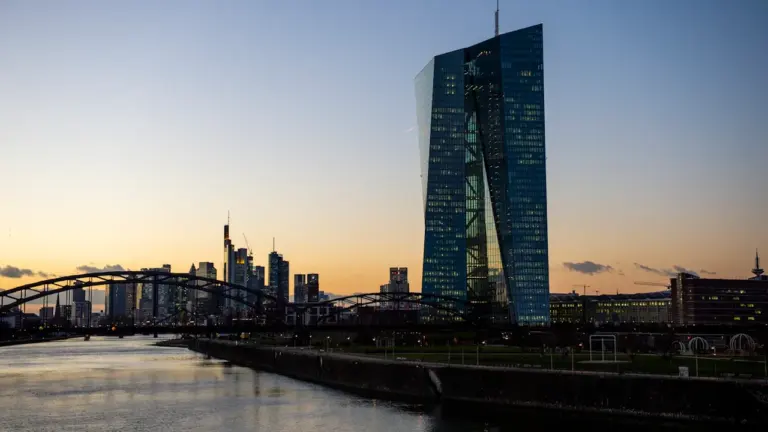
Der Termin steht fest: Laut Sitzungskalender der Europäischen Zentralbank entscheidet der EZB-Rat am 10. September 2026 erneut über die Geldpolitik im Euroraum. Für Sparer, Kreditnehmer und Unternehmen zählt dabei besonders der Zinssatz der Einlagefazilität. Die offene Frage lautet ausschließlich, ob dieser Satz gegenüber seinem unmittelbar zuvor geltenden Wert sinkt. Bis zur Veröffentlichung bleibt das Ergebnis ungewiss – und auch eine Senkung würde Bankkonditionen nicht automatisch im gleichen Umfang verändern.
Von der Dorfevents-Wirtschaftsredaktion, Stand: 29. August 2026
So entscheidet sich die Zinsfrage am 10. September
- Gefragt wird, ob die EZB den Zinssatz der Einlagefazilität senkt.
- Maßstab ist der unmittelbar vor der Entscheidung geltende Satz.
- Die Prognose endet spätestens vor Veröffentlichung der Entscheidung am 10. September 2026.
- JA gilt nur bei einem niedrigeren neuen Zinssatz.
- NEIN gilt bei einem unveränderten oder höheren Zinssatz.
Entscheidend ist die geldpolitische Mitteilung der EZB. Der offizielle Sitzungskalender der Europäischen Zentralbank nennt für den 10. September eine Sitzung mit anschließender geldpolitischer Entscheidung. Die Übersicht der EZB-Leitzinsen weist die geltenden Sätze und ihre jeweiligen Wirksamkeitsdaten aus.
Die Einlagefazilität prägt die kurzfristigen Zinsen im Euroraum
Die Einlagefazilität ermöglicht es Banken, überschüssige Liquidität über Nacht beim Eurosystem anzulegen. Dafür erhalten sie den von der EZB festgelegten Einlagenzins. Dieser Satz ist einer der zentralen Leitzinsen und beeinflusst, zu welchen Konditionen sich Banken untereinander kurzfristig Geld leihen oder Liquidität halten.
Für private Haushalte ist der Zusammenhang mittelbar. Banken übernehmen eine Änderung des Einlagenzinses nicht mechanisch in ihre Preislisten. Sie berücksichtigen außerdem ihren Finanzierungsbedarf, den Wettbewerb um Kundeneinlagen, Laufzeiten, Kosten, Kreditrisiken und ihre eigene Geschäftsstrategie.
Eine Senkung kann den Druck auf Tages- und Festgeldzinsen erhöhen, muss aber nicht sofort oder vollständig bei jedem Institut ankommen. Ebenso bedeutet ein unveränderter EZB-Satz nicht, dass sämtliche Spar- und Kreditzinsen stabil bleiben. Banken können ihre Angebote auch aus anderen Gründen anpassen.
Der Termin ist bestätigt, der Zinsschritt bleibt offen
Gesichert ist, dass der EZB-Rat seine geldpolitische Entscheidung am 10. September veröffentlicht. Ebenfalls klar ist, welche Zinsgröße über die Prognose entscheidet: allein der Satz der Einlagefazilität, nicht der Hauptrefinanzierungssatz, nicht ein allgemeiner Marktzins und nicht ein einzelnes Bankangebot.
Offen bleibt dagegen, ob der EZB-Rat senkt, pausiert oder erhöht. Für die Entscheidung können unter anderem die Inflationsentwicklung, neue Projektionen, Löhne, Konjunkturdaten, Kreditvergabe und finanzielle Bedingungen eine Rolle spielen. Diese Faktoren liefern Hinweise, nehmen dem EZB-Rat aber seine Entscheidung nicht vorweg.
Auch die bis dahin geltende Vergleichsbasis muss am Entscheidungstag eindeutig festgestellt werden. Maßgeblich ist der Einlagenzins, der unmittelbar vor Bekanntgabe des neuen Beschlusses gilt. Frühere Werte oder Erwartungen von Marktteilnehmern zählen nicht als Ausgangspunkt.
| Zinssatz unmittelbar vor der Entscheidung | Von der EZB am 10. September festgelegter Zinssatz |
|---|---|
| Geltender Satz laut EZB-Übersicht unmittelbar vor der Veröffentlichung | Neuer oder bestätigter Satz laut geldpolitischer EZB-Entscheidung |
Die Tabelle wird daher nicht mit einer vorab angenommenen Zahl gefüllt. Sollte die EZB vor dem September-Termin einen anderen wirksamen Wert festlegen, wäre genau dieser neue Wert die Vergleichsbasis.
Eine Senkung könnte Sparzinsen belasten, aber nicht einheitlich
Sinkt der Einlagenzins, wird das Parken überschüssiger Liquidität bei der Zentralbank für Geschäftsbanken weniger attraktiv verzinst. Das kann Institute dazu bewegen, auch die Verzinsung neuer oder variabel gestalteter Einlagenangebote zu reduzieren.
Tagesgeld kann vergleichsweise schnell reagieren
Beim Tagesgeld dürfen Banken ihre Zinssätze im Rahmen der Vertragsbedingungen grundsätzlich anpassen. Einige Institute reagieren rasch auf eine EZB-Entscheidung, andere später. Neukundenaktionen, befristete Garantiezinsen und unterschiedliche Finanzierungsbedürfnisse können dazu führen, dass Angebote trotz desselben Leitzinsumfelds deutlich auseinanderliegen.
Sparer sollten deshalb nicht allein auf die EZB-Schlagzeile schauen. Wichtiger sind der tatsächlich gutgeschriebene Zinssatz, die Dauer einer Garantie, mögliche Höchstbeträge und die Bedingungen nach Ablauf einer Aktionsphase.
Laufendes Festgeld bleibt normalerweise fest vereinbart
Bei einem bestehenden Festgeldvertrag ändert eine neue EZB-Entscheidung den vereinbarten Zins während der festen Laufzeit üblicherweise nicht. Betroffen wären eher neue Festgeldangebote oder eine Wiederanlage nach Fälligkeit. Eine Senkung könnte dort zu niedrigeren Konditionen führen, doch Konkurrenz zwischen Banken kann den Effekt begrenzen oder verzögern.
Wer in den Wochen rund um den Termin eine größere Summe anlegen möchte, kann Laufzeiten und Fälligkeitstermine vergleichen. Eine Staffelung über mehrere Laufzeiten reduziert das Risiko, das gesamte Geld zu einem einzigen ungünstigen Zeitpunkt neu anlegen zu müssen.
Kredite reagieren je nach Vertrag und Laufzeit unterschiedlich
Bei bestehenden Darlehen mit festem Sollzins bleibt die vereinbarte Rate durch eine einzelne EZB-Entscheidung grundsätzlich unberührt. Das betrifft etwa viele klassische Immobilienfinanzierungen während ihrer Zinsbindung. Relevant wird das veränderte Umfeld eher bei neuen Krediten, Anschlussfinanzierungen oder Verträgen mit variabler Verzinsung.
Variable Kredite können an einen Referenzzins und vertraglich festgelegte Anpassungstermine gekoppelt sein. Ob und wann eine EZB-Senkung die Belastung verringert, hängt deshalb vom konkreten Vertrag ab. Der Einlagenzins allein bestimmt die nächste Rate nicht.
Bei neuen Immobilienkrediten spielen zusätzlich längerfristige Kapitalmarktzinsen, die Laufzeit der Zinsbindung, Eigenkapital, Beleihungsauslauf und Bonität eine wichtige Rolle. Deshalb können Bauzinsen stabil bleiben oder sogar steigen, obwohl die EZB den Einlagenzins senkt.
Für Unternehmen können niedrigere Finanzierungskosten Investitionen erleichtern. Doch auch hier entscheiden Risikoaufschläge, Laufzeiten und Geschäftsaussichten darüber, ob eine Bank tatsächlich günstigere Konditionen anbietet.
Auch ein unveränderter oder höherer Satz hätte Folgen
Bleibt der Einlagenzins unverändert, lautet die Auflösung NEIN. Eine Pause könnte Spar- und Kreditkonditionen vorerst stützen, garantiert aber keine unveränderten Bankangebote. Marktteilnehmer richten ihren Blick dann verstärkt auf die Kommunikation der EZB und mögliche spätere Entscheidungen.
Eine Erhöhung würde ebenfalls als NEIN gewertet. Sie könnte den Druck auf Finanzierungskosten verstärken und zugleich Raum für höhere Sparzinsen schaffen. Auch dieser Zusammenhang ist nicht automatisch: Banken können Einlagen- und Kreditzinsen mit unterschiedlicher Geschwindigkeit und in unterschiedlichem Umfang verändern.
Der Euro-Wechselkurs kann auf die Entscheidung und besonders auf Abweichungen von Erwartungen reagieren. Die Richtung ist jedoch nicht zuverlässig aus dem Zinsschritt allein ableitbar, weil zugleich Entscheidungen anderer Zentralbanken, Konjunkturdaten und die Risikostimmung an den Finanzmärkten wirken.
Diese Unterlagen lösen die Prognose eindeutig auf
Nach der Veröffentlichung werden zwei öffentlich zugängliche Angaben miteinander verglichen: der unmittelbar zuvor wirksame Einlagenzins und der am 10. September beschlossene Satz einschließlich seines Wirksamkeitsdatums.
Die Auflösung folgt einer einfachen Regel:
- Neuer Einlagenzins niedriger als der vorherige Wert: JA.
- Neuer Einlagenzins identisch mit dem vorherigen Wert: NEIN.
- Neuer Einlagenzins höher als der vorherige Wert: NEIN.
Ankündigungen über mögliche spätere Schritte, Kommentare auf der Pressekonferenz oder Veränderungen anderer EZB-Leitzinsen ändern diese Einordnung nicht. Entscheidend bleibt ausschließlich der veröffentlichte Zinssatz für die Einlagefazilität.
Für Haushalte beginnt die praktische Prüfung erst danach: Tagesgeldkunden sollten die Mitteilungen ihrer Bank kontrollieren, Festgeldsparer die Konditionen für eine Wiederanlage vergleichen und Kreditnehmer in ihren Verträgen nach Zinsbindung, Referenzsatz und Anpassungstermin suchen. So lässt sich die tatsächliche persönliche Wirkung besser beurteilen als aus dem EZB-Beschluss allein.
Quelle: Europäische Zentralbank
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Klare Zinsauflösung
Die Prognose wird anhand des von der EZB veröffentlichten Zinssatzes der Einlagefazilität und seines unmittelbar zuvor geltenden Werts aufgelöst.
- Offiziellen EZB-Sitzungskalender für den 10. September 2026 prüfen
- Unmittelbar zuvor geltenden Einlagenzins feststellen
- Neu festgelegten Einlagenzins und Wirksamkeitsdatum vergleichen
- Unveränderten oder höheren Satz als NEIN werten
- Quelle
- Europäische Zentralbank
- Umfang
- Deutschland
- Aktualisiert
- 2026-08-29 13:03
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.
Kommentare