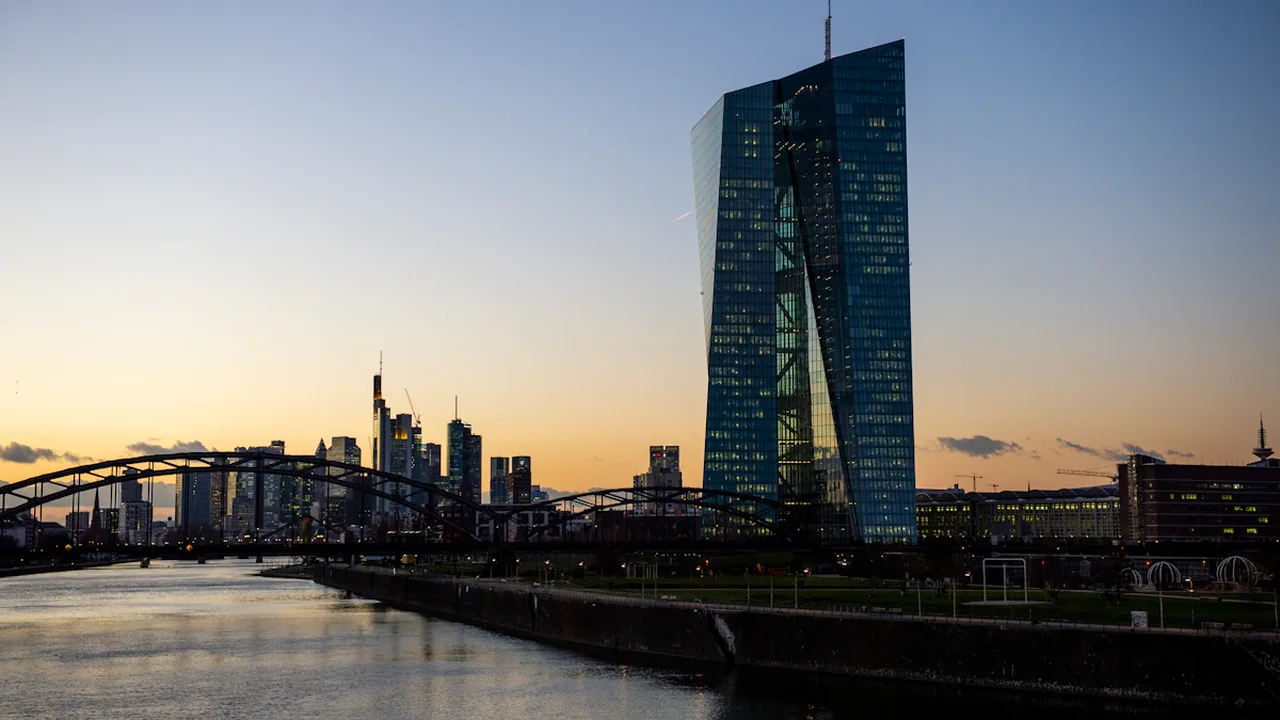
Die Europäische Zentralbank entscheidet am 10. September 2026 über ihre Geldpolitik. Der offizielle Sitzungskalender bestätigt den Termin des EZB-Rats. Für Sparer, Kreditnehmer und Unternehmen zählt vor allem, ob der Einlagensatz unverändert bleibt. Bis zur Veröffentlichung der geldpolitischen Mitteilung ist das Ergebnis offen – und genau deshalb endet die Prognosefrist am Entscheidungstag.
Die Entscheidung in fünf Punkten
- Gefragt ist, ob der veröffentlichte Einlagensatz exakt dem unmittelbar zuvor geltenden Satz entspricht.
- Die Prognose endet am 10. September 2026.
- JA gilt ausschließlich bei einem unveränderten Einlagensatz.
- NEIN gilt bei jeder Senkung oder Erhöhung, unabhängig von deren Umfang.
- Entscheidend ist die geldpolitische Mitteilung der EZB vom Sitzungstag.
Änderungen an der Kommunikation, an Anleiheprogrammen oder anderen Instrumenten beeinflussen die Auflösung nicht, solange der Einlagensatz selbst unverändert bleibt. Auch eine neue Einschätzung der Konjunktur genügt nicht für ein NEIN.
Warum der Einlagensatz für Sparer und Kreditnehmer wichtig ist
Der Einlagensatz bestimmt, welchen Zins Banken erhalten, wenn sie überschüssige Liquidität über Nacht bei der EZB anlegen. Er ist damit ein zentraler Orientierungspunkt für kurzfristige Zinsen im Euroraum. Seine Wirkung auf private Bankkunden erfolgt jedoch nicht mechanisch und nicht überall gleichzeitig.
Auch lesen: US-Zinspolitik: Was deutsche Sparer und Kreditnehmer jetzt erwartet
Bleibt der Satz stabil, erhalten Banken zunächst kein neues unmittelbares Leitzinssignal. Das bedeutet aber nicht, dass Tagesgeld-, Festgeld- und Kreditzinsen ebenfalls unverändert bleiben müssen. Institute können ihre Konditionen auch wegen des Wettbewerbs, ihrer Refinanzierung, des Liquiditätsbedarfs oder einer veränderten Geschäftsstrategie anpassen.
Bei einer Zinssenkung nimmt der Druck auf kurzfristige Sparzinsen gewöhnlich zu. Banken können Tagesgeldangebote relativ schnell nach unten korrigieren. Festgeld reagiert häufig schon auf Erwartungen, weil die Institute die voraussichtliche Zinsentwicklung während der gesamten Laufzeit einkalkulieren.
Eine Erhöhung würde den gegenteiligen Impuls setzen. Dennoch ist nicht garantiert, dass Banken den gesamten Schritt an Sparer weiterreichen oder Kreditzinsen im gleichen Umfang anheben. Entscheidend bleiben Marktumfeld, Produktlaufzeit, Bonität und Wettbewerb.
Welche Daten den EZB-Rat vor der Sitzung beschäftigen
Die EZB richtet ihre Entscheidungen an ihrem Ziel der Preisstabilität aus. Eine einzelne Inflationszahl entscheidet deshalb nicht automatisch über den Einlagensatz. Relevant ist das Gesamtbild aus Preisentwicklung, Konjunktur, Löhnen, Finanzierung und den eigenen Projektionen des Eurosystems.
Inflation und Preisdruck
Besonders wichtig ist, ob sich die Inflation nachhaltig in Richtung des mittelfristigen Ziels bewegt. Neben der allgemeinen Teuerungsrate spielt die Kerninflation eine Rolle, bei der besonders schwankungsanfällige Komponenten ausgeblendet werden. Auch Dienstleistungspreise können Hinweise darauf geben, wie hartnäckig der binnenwirtschaftliche Preisdruck ist.
Ein überraschend kräftiger oder breit verteilter Preisauftrieb könnte gegen eine Lockerung sprechen. Schwächere Inflationsdaten würden eine Senkung eher ermöglichen, reichen allein aber nicht zwingend aus. Der Rat bewertet auch, wie zuverlässig und dauerhaft der Rückgang erscheint.
Löhne, Wachstum und Kreditvergabe
Lohnabschlüsse beeinflussen die Kosten vieler Unternehmen, insbesondere im Dienstleistungsbereich. Stark steigende Löhne können den Preisdruck verlängern, während eine nachlassende Lohndynamik für eine weitere Normalisierung sprechen kann. Zugleich betrachtet die EZB Produktivität und Unternehmensgewinne, weil diese bestimmen, wie stark höhere Lohnkosten in Verbraucherpreise einfließen.
Auch die wirtschaftliche Aktivität zählt. Schwache Produktion, vorsichtige Verbraucher und eine geringe Kreditnachfrage können für niedrigere Zinsen sprechen. Eine robuste Konjunktur gibt der EZB dagegen mehr Spielraum, den Einlagensatz länger stabil zu halten, wenn Inflationsrisiken fortbestehen.
Die Kreditvergabe liefert zusätzliche Hinweise darauf, wie stark frühere Zinsentscheidungen bereits wirken. Werden Finanzierungsbedingungen deutlich restriktiver, kann sich das mit Verzögerung auf Investitionen, Beschäftigung und Preise auswirken.
Was für JA und was für NEIN sprechen könnte
Für ein unverändertes Ergebnis spricht, wenn die Daten kein klares Signal für einen weiteren Schritt liefern. Der EZB-Rat könnte abwarten wollen, wie sich Inflation, Löhne und Konjunktur nach früheren Entscheidungen entwickeln. Stabilität wäre auch plausibel, wenn die Risiken in beide Richtungen als annähernd ausgeglichen erscheinen.
JA kann daher selbst dann eintreten, wenn die Mitteilung vorsichtiger oder optimistischer formuliert wird. Ein Hinweis auf mögliche spätere Schritte verändert den am Sitzungstag veröffentlichten Einlagensatz nicht.
Für NEIN genügt dagegen jede tatsächliche Änderung. Eine Senkung wäre denkbar, wenn der Inflationsdruck überzeugend nachlässt und die Wirtschaft zusätzliche Unterstützung benötigt. Eine Erhöhung käme eher infrage, wenn sich der Preisdruck erneut verstärkt oder die mittelfristigen Inflationserwartungen problematisch entwickeln.
Die Richtung einer möglichen Änderung ist für die binäre Frage unerheblich. Sowohl eine Anhebung als auch eine Senkung führt zu NEIN. Ebenso spielt es keine Rolle, ob der Schritt klein ausfällt oder von anderen Maßnahmen begleitet wird.
Ohne die unmittelbar vor der Sitzung verfügbaren Daten und die veröffentlichte Entscheidung lässt sich keiner dieser Wege als sicher darstellen. Der bekannte Fakt ist der Sitzungstermin; unsicher bleibt der konkrete Beschluss.
Wie Banken einen EZB-Schritt an Kunden weitergeben
Tagesgeld ist meist besonders beweglich. Banken können variable Guthabenzinsen kurzfristig ändern, müssen dabei aber Vertragsbedingungen und Informationsfristen beachten. Neukundenaktionen reagieren häufig schneller als Bestandskundentarife. Deshalb lohnt sich nach der Sitzung nicht nur der Blick auf den eigenen Zinssatz, sondern auch auf Laufzeit, Obergrenzen und die Dauer garantierter Angebote.
Festgeld bildet Erwartungen über einen längeren Zeitraum ab. Ein unveränderter Einlagensatz am 10. September schließt sinkende oder steigende Festgeldangebote nicht aus. Wenn der Markt bereits spätere EZB-Schritte erwartet, können diese Aussichten vorher in den Konditionen enthalten sein.
Bei Unternehmenskrediten und variablen Finanzierungen hängt die Weitergabe unter anderem vom Referenzzins, vom vertraglichen Anpassungsrhythmus und vom individuellen Risikoaufschlag ab. Ein Kredit kann deshalb erst mit Verzögerung reagieren. Bei neuen Darlehen kommen Bonität, Sicherheiten, Laufzeit und Kapitalbedarf der Bank hinzu.
Kreditnehmer sollten nach dem Beschluss prüfen:
- Ist der Vertragszins fest oder an einen Referenzwert gekoppelt?
- Wann findet die nächste vertragliche Zinsanpassung statt?
- Wie hoch sind Marge, Gebühren und mögliche Wechselkosten?
- Gilt ein neues Angebot nur unter bestimmten Bonitäts- oder Laufzeitbedingungen?
Warum Bauzinsen nicht im Gleichschritt reagieren müssen
Bauzinsen mit langer Sollzinsbindung orientieren sich stärker an längerfristigen Kapitalmarktzinsen als am Tagesgeldsatz der EZB. Erwartungen über künftige Inflation, Wachstum und Leitzinsen werden an den Anleihe- und Swapmärkten häufig schon vor einer Ratssitzung eingepreist.
Deshalb können Bauzinsen steigen, obwohl der Einlagensatz unverändert bleibt. Sie können ebenso sinken, obwohl die EZB keine Senkung beschließt. Entscheidend ist oft, ob die neue Mitteilung von den bereits eingepreisten Erwartungen abweicht.
Hinzu kommen bankeigene Aufschläge, Beleihungsauslauf, Eigenkapitalanforderungen, Laufzeit und die Qualität der Sicherheiten. Ein Leitzinsschritt von beispielsweise 0,25 Prozentpunkten wäre daher nicht automatisch als gleich große Veränderung eines Baukredits sichtbar.
Für Immobilienkäufer ist der effektive Jahreszins wichtiger als eine isolierte Schlagzeile zum Einlagensatz. Angebote sollten mit identischer Sollzinsbindung, Tilgung, Darlehenssumme und Beleihung verglichen werden. Wer nur den Nominalzins betrachtet, kann Gebühren oder unterschiedliche Rückzahlungsbedingungen übersehen.
So wird das Ergebnis eindeutig festgestellt
Maßgeblich ist ausschließlich der Einlagensatz, den die EZB in ihrer geldpolitischen Mitteilung vom 10. September 2026 veröffentlicht. Dieser Wert wird mit dem unmittelbar zuvor geltenden offiziellen Einlagensatz verglichen. Die EZB führt ihre Leitzinsen und deren jeweilige Wirksamkeitsdaten auf einer eigenen Statistikseite auf.
Die Auflösung lautet:
- JA, wenn beide Werte exakt identisch sind.
- NEIN, wenn der neue Wert höher oder niedriger ist.
Eine veränderte Pressekonferenz, neue Projektionen, Hinweise auf kommende Sitzungen oder Anpassungen anderer Instrumente ändern diese Regel nicht. Sollte die Formulierung der Mitteilung erläuterungsbedürftig sein, ist der offiziell ausgewiesene Einlagensatz samt Wirksamkeitsdatum ausschlaggebend.
Nach der Veröffentlichung sollten Leser zuerst den neuen Satz mit dem vorherigen Wert vergleichen. Erst danach lohnt sich der Blick auf die Reaktion der eigenen Bank, denn Produktzinsen können zeitversetzt, teilweise oder unabhängig vom unmittelbaren EZB-Schritt angepasst werden.
Quelle: Europäische Zentralbank
Kontext und Aktionen Über diesen Artikel
Quellenprüfung Öffentlich überprüfbare Prognose
Das Ergebnis richtet sich ausschließlich nach dem von der EZB am Sitzungstag offiziell veröffentlichten Einlagensatz.
- Sitzungstermin im Kalender des EZB-Rats prüfen
- Unmittelbar zuvor geltenden Einlagensatz feststellen
- Geldpolitische Mitteilung vom 10. September 2026 auswerten
- Veröffentlichten Satz exakt mit dem vorherigen Wert vergleichen
- Quelle
- Europäische Zentralbank – geldpolitische Beschlüsse
- Umfang
- Eurozone
- Aktualisiert
- 2026-09-11 13:09
Quellenprüfung
Melden Sie ein Vertrauensproblem
Senden Sie ein klares Signal an die Community-Moderation, wenn die Quelle, die Fakten oder der Kontext überprüft werden müssen.
Kommentare